
浦项控股集团2026年三季度经营业绩
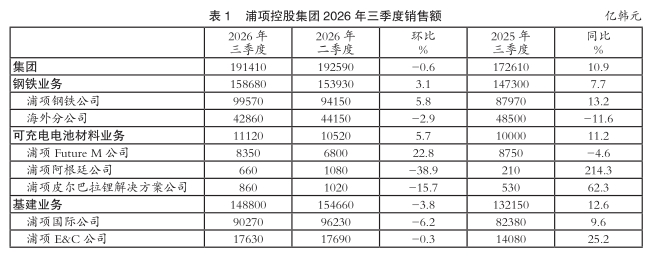
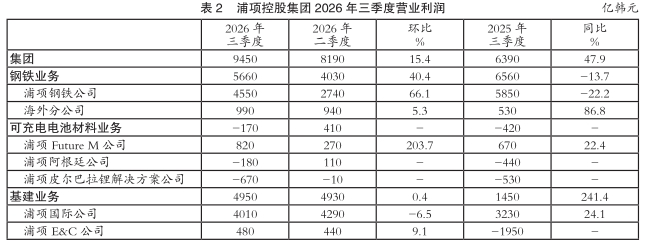
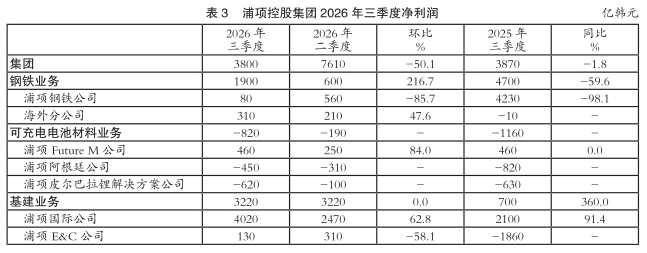
2026年三季度,浦项控股集团销售额为19.14万亿韩元,同比大幅增长10.9%;营业利润为9450亿韩元,同比显著提升47.9%;净利润为3800亿韩元。根据“三重核心”战略,浦项控股全面提升产业资源(钢铁)、战略资源(锂、稀土、稀有气体等)和能源资源(LNG等)等核心业务相互补充盈利能力,在油价上涨和美国国债利率飙升等波动性扩大的经营环境中,凭借钢铁业务盈利能力恢复和能源业务稳定收益,实现经营业绩连续三个季度改善。此外,受益于韩元对美元汇率升值、严控资本支出规模和出售股权获得收益,浦项控股将净贷款减少了4.3万亿韩元,负债率降低了6.7个百分点,进一步增强了财务稳健性。
浦项控股于2026年7月发布以资源为中心的“三重核心”战略,并将其确定为中长期增长方向,以确保集团稳定收益基础和可持续发展动力。从各业务板块来看,钢铁业务带动了整体业绩的改善。尽管面临原料成本上涨的压力,浦项钢铁公司凭借增加产销量、提高钢材销售价格以及削减成本的努力,时隔一年再度将季度营业利润提升至4000亿韩元以上。尽管原料成本单价上涨,但海外钢铁业务通过扩大内销和出口销量,大部分海外钢铁子公司成功实现营业利润改善。尽管受到印度尼西亚盾汇率贬值导致的内销售价下滑影响,但受益于东南亚及北美地区销量增加以及折旧年限变更等因素,印尼喀拉喀托浦项钢铁公司2026年三季度销售额达7340亿韩元,环比增加280亿韩元;营业利润为490亿韩元,环比增加340亿韩元。受印度雨季导致的传统需求淡季,以及钢材售价下跌导致的成品材利润率下降影响,印度浦项-马哈拉施特拉公司2026年三季度销售额为5120亿韩元,环比减少310亿韩元;营业利润为90亿韩元,环比下降190亿韩元。通过扩大对澳大利亚等地的出口,越南长材生产企业浦项SS VINA公司销量增加且销售价格上涨,2026年三季度销售额为1380亿韩元,环比增长180亿韩元;营业利润为70亿韩元,环比提高30亿韩元。
在可充电电池材料业务方面,浦项Future M公司因正极材料销量恢复及售价上涨等,营业利润较二季度有所改善;浦项阿根廷公司因设备维修和冬季恶劣天气导致产量减少;浦项皮尔巴拉锂解决方案公司则面临原料成本负担加重的问题。在基建业务方面,浦项国际公司受益于油气田业务和印度尼西亚棕榈业务产量扩大等,保持了稳健的盈利能力;浦项E·C公司受益于订单增加等,营业利润较二季度有所增长。
浦项控股在维持稳定收益结构的同时,通过完成各业务部门的核心项目不断提升竞争力。在钢铁业务方面,浦项钢铁公司2026年9月投资4800亿韩元在光阳厂开工建设汽车用热镀锌钢板8号连续镀锌生产线(CGL),预计2028年竣工。该生产线将专门生产应对SUV、旅居车等大型化趋势的1900mm超宽幅超高强面板,并作为与新建电炉联动的低碳汽车钢板生产据点。在战略资源业务方面,浦项Future M公司正式启动磷酸铁锂(LFP)正极材料业务,将浦项工厂部分三元锂(NCM)生产线转换为LFP生产线以应对储能系统需求,计划在2027年初构建年产5万吨规模的量产体系,并已与三星SDI(6年合同总额6万亿韩元)及SK On(5年合同总额1.1万亿韩元)签署了大规模长期供应协议。浦项阿根廷公司建成年产2.5万吨的第二工厂,预计从完成产能爬坡的2027年下半年起贡献利润。在能源资源业务方面,浦项国际公司9月初以5.5亿美元收购了美国Chord公司持有的宾夕法尼亚州Marcellus盆地页岩气田100%股份,确保LNG年产量达100万吨(总埋藏量1.3Tscf),并计划通过确保贸易量、稳定销售渠道、增加LNG采购船舶来缓解运费风险并满足集团内部自用需求,实现协同效应最大化。
浦项钢铁公司三季度生产和销售情况
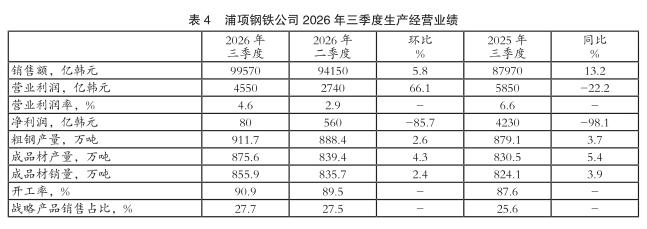
2026年三季度,浦项钢铁公司销售额为9.96万亿韩元,环比增加5.8%;营业利润达4550亿韩元,环比显著增长66.1%;营业利润率为4.6%,环比上升1.7个百分点。三季度,浦项钢铁开工率为90.9%,环比提升1.4个百分点;粗钢产量为912万吨,环比增加2.6%;成品材销量为856万吨,环比提高2.4%;战略产品销售占比为27.7%,环比提高0.2个百分点。
总体而言,尽管原料焦煤单价上涨,但得益于粗钢产量增加和钢材销售价格上涨,营业利润率恢复至4.6%。具体来看,碳钢吨钢销售价格从二季度的96.2万韩元上涨至三季度的98.2万韩元;原料成本指数从二季度的100上升至三季度的104.4(上升4.4%)。尽管物流费、电费上涨等因素对营业利润造成负面影响,但营业利润从二季度的2740亿韩元增至三季度的4550亿韩元,其中:产量及销量增加贡献了560亿韩元,销售价格上涨贡献了1800亿韩元,原料单价上涨导致利润减少了2140亿韩元,而费用支出减少则贡献了1590亿韩元。
经营发展规划
随着浦项阿根廷公司第二工厂于2026年10月初正式建成,浦项控股进一步扩大了锂战略资源的核心增长轴。自2018年收购翁布雷穆埃尔托盐湖(Ombret Muerto)采矿权后,时隔8年成功扩大了商业生产基础,通过当地4.8万吨的商业生产,加上韩国国内全南栗村下游工序的联动,构建了总计5万吨的生产体系。具体而言,阿根廷海拔4000米的盐湖第二阶段竣工后,具备了高纯度碳酸锂年产2.3万吨的生产能力(投资额9.5亿美元),以氢氧化锂为基准,换算为2.5万吨,并与2024年竣工的第一阶段(2.5万吨)合并运营,计划在2027年通过韩国国内下游工序最终转化为氢氧化锂。同时,为构建2033年年产10万吨的锂生产体系,并巩固全球前五大锂供应商地位,浦项控股通过与阿根廷省级地方政府签订谅解备忘录,获得了许可审批的“快速通道”并消除了行政不确定性,在萨尔塔和卡塔马卡省政府的全力支持下,正式推进第3-4阶段(5万吨)的扩建,通过共享已获采矿权和第一、第二工厂基础设施来节省投资成本,以应对ESS和LFP等全球锂需求。此外,通过7月获批的阿根廷大型投资激励制度(RIGI),浦项控股还获得了下调法人税、免除关税等政策与金融支持。根据其扩张计划,浦项控股锂产能将从2026年的5万吨逐步提升至2030年的7.5万吨和2033年的10万吨。

- 相关新闻
