
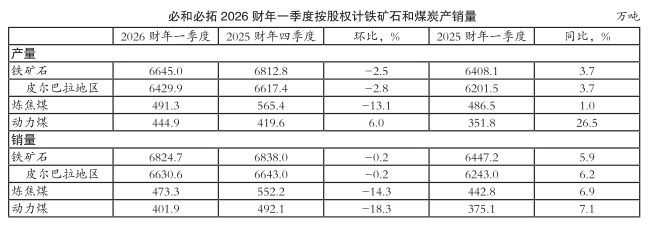
2026财年一季度铁矿石产销量
2026财年一季度(2026年三季度),受按计划停产检修影响,必和必拓旗下西澳皮尔巴拉地区铁矿石产量环比减少;受4号翻车机重建影响,必和必拓2026财年一季度铁矿石发货量也环比微降。
2026财年一季度,必和必拓铁矿石产量(按所属股权计,下同)为6645万吨(按100%股权计铁矿石产量为7406万吨),与2025财年四季度的6813万吨相比小幅减少2.5%,与2025财年一季度的6408万吨相比则小幅增加3.7%。其中,西澳皮尔巴拉地区铁矿石产量(按所属股权计,下同)为6430万吨(按100%股权计铁矿石产量为7191万吨),与2025财年四季度的6617万吨相比小幅下降2.8%,与2025财年一季度的6202万吨相比则小幅提高3.7%,创第一财季产量历史新高,这主要受益于矿山开采效率提升。受铁矿石产量环比下降及4号翻车机重建(本财季完成约40%,计划2026财年上半年完成重建)影响,必和必拓2026财年一季度铁矿石销量由2025财年四季度的6838万吨环比微降0.2%至6825万吨(按100%股权计铁矿石销量为7589万吨),与2025财年一季度的6447万吨相比则小幅增加5.9%。其中,西澳皮尔巴拉地区铁矿石销量由2025财年四季度的6643万吨环比微降0.2%至6631万吨(按100%股权计铁矿石销量为7395万吨),与2025财年一季度的6243万吨相比则增长6.2%,创第一财季港口发货量历史新高,这主要受益于铁路运输效率提高和港口装卸效率提升。
2026财年一季度,巴西萨马科球团厂球团矿产量由2025财年四季度的195万吨环比大幅增长10.3%至215万吨,这主要受益于第二套选矿设备投产后产量超预期,与2025财年一季度的207万吨相比也小幅提高3.9%;销量由2025财年四季度的195万吨环比微降0.5%至194万吨,与2025财年一季度的204万吨相比也小幅减少4.9%。
2026财年一季度铁矿石销售价格
第一财季,必和必拓铁矿石销售均价由2025财年四季度的83.58美元/湿吨(FOB)环比下跌8.7%至76.27美元/湿吨(FOB),与2025财年一季度的84.04美元/湿吨(FOB)相比也下滑9.2%。
2026财年铁矿石生产成本预测
必和必拓预测,2026财年旗下西澳皮尔巴拉地区铁矿石生产的C1现金成本为20.25–21.75美元/吨。
2026财年铁矿石产量预测
必和必拓预测,其2026财年铁矿石产量目标为2.60亿-2.72亿吨。其中,西澳皮尔巴拉地区铁矿石产量目标为2.53亿-2.64亿吨(按100%股权计铁矿石产量目标为2.86亿-2.98亿吨);巴西萨马科球团矿产量目标为750万-800万吨。
2026财年一季度炼焦煤产销量
第一财季,受安全事故引发的临时性停产影响,必和必拓炼焦煤产量由2025财年四季度的565万吨环比大幅减少13.1%至491万吨,与2025财年一季度的487万吨相比则小幅增加1.0%,这主要受益于矿山开采顺序安排得当以及开采效率提高。受炼焦煤产量环比下降影响,2026财年一季度必和必拓炼焦煤销量由2025财年四季度的552万吨环比大幅下滑14.3%至473万吨,与2025财年一季度的443万吨相比则增加6.9%。
2026财年一季度炼焦煤销售价格
2026财年一季度,必和必拓炼焦煤销售均价由2025财年四季度的232.88美元/吨(FOB)环比小幅上扬4.3%至242.82美元/吨(FOB),与2025财年一季度的180.67美元/吨(FOB)相比也显著上涨34.4%。
2026财年炼焦煤产量预测
必和必拓预测,其2026财年炼焦煤权益产量目标为1850万-2050万吨(按100%股权计产量目标为3700万-4100万吨)。
2026财年一季度动力煤产销量
2026财年一季度,受益于开采进入低剥采比煤层、增加旁路煤层开采量以及洗煤厂产量提升,必和必拓旗下新南威尔士州动力煤产量由2025财年四季度的420万吨环比提高6.0%至445万吨,与2025财年一季度的352万吨相比也显著增长26.5%;受重建原煤库存影响,动力煤销量由2025财年四季度的492万吨环比大幅下滑18.3%至402万吨,与2025财年一季度的375万吨相比则增加7.1%。
2026财年一季度动力煤销售价格
2026财年一季度,必和必拓动力煤销售均价由2025财年四季度的117.74美元/吨(FOB)环比小幅回落1.0%至116.60美元/吨(FOB),与2025财年一季度的95.18美元/吨(FOB)相比则显著上涨22.5%。
2026财年动力煤产量预测
必和必拓预测,其2026财年动力煤产量目标为1400万-1600万吨。
2026财年展望
必和必拓首席执行官康柏德(Brandon Craig)表示,受益于矿山开采效率提高以及铁路和港口基础设施运行效率提升,2026财年一季度必和必拓西澳皮尔巴拉地区矿山和港口均创下第一财季最好生产运营纪录,铁矿石产量和销量均实现同比增长。鉴于2026财年一季度铁矿石产销量实现同比增长,必和必拓预测其2026财年铁矿石产量有望实现同比增长,且有信心实现铁矿石年产量3.05亿吨的中期目标。在萨马科球团厂,第二套选矿设备投产后产能提升,因此必和必拓预测其2026财年球团矿产量也将实现同比增长。与此同时,面对通胀、能源和运输成本上涨及全球供应链中断等不利因素,必和必拓依然保持了良好的成本管理表现。利好因素是全球大宗商品需求依然旺盛,中国和美国经济保持稳健增长。必和必拓对核心大宗商品的长期需求前景充满信心,这一需求将受到工业化、城市化、数字化(特别是人工智能发展和数据中心建设)、能源转型、人口增长和粮食安全等长期趋势的支撑。相关资讯
必和必拓与中国宝武续签钢铁脱碳合作伙伴关系
近期,必和必拓与中国宝武钢铁集团续签新的谅解备忘录(MoU),持续深化双方钢铁脱碳合作伙伴关系。基于2020年以来五年的紧密协作与多项联合项目实践,双方将进一步拓展合作深度与广度。
此次续签的谅解备忘录体现了双方的共同承诺,即通过加强钢铁价值链各方协作,共同应对钢铁行业脱碳挑战。
根据新签署的为期五年的谅解备忘录,必和必拓与中国宝武将继续深化合作,共同推动低排放炼钢发展,并促进创新、技术知识积累和务实脱碳路径的探索,支持现有高炉工艺减排以及钢铁价值链高潜力新兴技术的发展。
双方合作的重点领域之一是推进高炉改造技术,并利用必和必拓皮尔巴拉铁矿石开展示范应用,目标是展示该技术路径可实现较传统高炉工艺至少降低30%的二氧化碳排放强度;在具备碳封存以及可再生能源条件的情况下,减排幅度有望超过80%。
另一项重点工作是继续推进必和必拓皮尔巴拉铁矿石在直接还原铁(DRI)工艺中的应用试验,并进一步研究在中国宝武规划建设的示范性电熔分炉(ESF)中开展后续加工应用。
自2020年11月以来,必和必拓与中国宝武已在低碳炼钢领域开展多次中试和工业规模试验合作,致力于推动高炉炼铁流程脱碳及新兴低碳钢铁技术的开发与验证。其中一项重要成果是在中国宝武百万吨级氢基竖炉成功开展了必和必拓皮尔巴拉铁矿石配矿生产直接还原铁试验。该试验生产的直接还原铁二氧化碳排放强度约为传统高炉铁水50%。在此基础上,双方又进一步开展了中试规模电熔分炉试验,证实了该技术工艺路径能够实现近零排放的潜力。 (植恒毅)

- 相关新闻
