
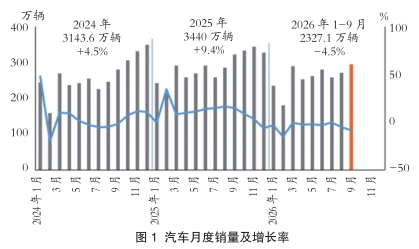
前三季度,我国汽车产销小幅下滑,市场总体呈现“内冷外热”运行态势。由于多重因素影响,国内汽车市场持续承压,尚未得到有效改善;尽管外部环境复杂严峻,出口继续保持高速增长,展现出强劲韧性;国内新动能持续释放,新能源汽车销量占比稳步提升。
展望四季度,汽车行业有望保持平稳运行态势。其中出口预计仍将保持增长,全年有望超过1000万辆;2500亿元消费品以旧换新资金已全部下达,存量政策将进一步增强实施效能,叠加地方、企业促消费活动,国内市场销量降幅有望收窄。
近期《智能网联新能源汽车产业发展“十五五”规划》正式发布,为“十五五”时期智能网联汽车产业发展提供顶层指引。规划聚焦关键核心技术攻关、车路云跨界融合、产业结构优化、行业治理完善与国际化布局,有利于稳定市场预期,补齐产业链短板,加快培育新质生产力。
汽车产销环比增长
9月份,汽车产销分别完成299万辆和295.6万辆,环比分别增长11.4%和9%,同比分别下降8.7%和8.4%。其中,国内销量190.4万辆,环比增长11.9%,同比下降26%;出口105.3万辆,环比增长4.2%,同比增长61.4%。
1-9月份,汽车产销累计完成2324.6万辆和2327.1万辆,同比均下降4.5%。其中,国内销量累计1506.6万辆,同比下降22.4%;出口累计820.5万辆,同比增长65.8%。
9月份,汽车国内销量完成190.4万辆,环比增长11.9%,同比下降26%。其中,传统燃料汽车国内销量65.2万辆,环比增长11.7%,同比下降45.3%。
1-9月份,汽车国内销量1506.6万辆,同比下降22.4%。其中,传统燃料汽车国内销量659.9万辆,同比下降33.6%。
中国品牌轿车、SUV和MPV销量占比明显增长
9月份,乘用车销量环比增长、同比下降。当月份,乘用车共销售258.8万辆,环比增长8.6%,同比下降9.5%。其中,乘用车国内销量166.8万辆,环比增长11.7%,同比下降27.4%;乘用车出口91.9万辆,环比增长3.2%,同比增长64.2%。在乘用车主要品种中,与上月相比,多功能乘用车(MPV)销量小幅下降,其他三大类乘用车品种销量均呈不同程度增长;与去年同期相比,运动型多用途乘用车(SUV)销量小幅增长,其他三大类乘用车品种销量均呈不同程度下降。
1-9月份,乘用车共销售1996万辆,同比下降6.1%。其中,乘用车国内销量1279.4万辆,同比下降24.9%;乘用车出口716.7万辆,同比增长70.6%。在乘用车主要品种中,与去年同期相比,运动型多用途乘用车(SUV)销量小幅增长,其他三大类乘用车品种销量两位数下降。
9月份,中国品牌乘用车共销售199.6万辆,环比增长7.7%,同比下降0.6%,占乘用车销售总量的77.1%,销量占比较去年同期提升6.9个百分点。在主要外国品牌中,与上月相比,法系品牌销量小幅下降,其他四大主要品牌销量均呈不同程度增长;与去年同期相比,五大主要品牌销量均呈不同程度下降。
9月份,中国品牌轿车、SUV和MPV销量占比分别为70.6%、80.4%和71.8%,与上月相比,中国品牌轿车、SUV和MPV销量占比均呈不同程度下降;与去年同期相比,中国品牌轿车、SUV和MPV销量占比明显增长。
1-9月份,中国品牌乘用车共销售1474.3万辆,同比增长0.6%,占乘用车销售总量的73.9%,销量占比较去年同期提升4.9个百分点。在主要外国品牌中,与去年同期相比,美系品牌销量小幅增长,其他四大主要品牌销量均呈不同程度下降。
1-9月份,中国品牌轿车、SUV和MPV销量占比分别为65.6%、77.9%和74.7%,与去年同期相比,中国品牌轿车、SUV和MPV销量占比均呈不同程度增长。
1-9月份,销量排名前十位的轿车生产企业共销售462.7万辆,占轿车销售总量的68.3%。在销量排名前十位的轿车生产企业中,与去年同期相比,上汽股份和特斯拉销量呈不同程度增长,其他企业销量均呈不同程度下降。
1-9月份,销量排名前十位的SUV生产企业共销售833.5万辆,占SUV销售总量的68.2%。在销量排名前十位的SUV生产企业中,与去年同期相比,长城汽车、长安汽车和广汽丰田销量呈不同程度下降,其他企业销量均呈不同程度增长。
1-9月份,销量排名前十位的MPV生产企业共销售59万辆,占MPV销售总量的78.8%。在销量排名前十位的MPV生产企业中,与去年同期相比,长城汽车和吉利汽车销量呈不同程度增长,奇瑞汽车重新发力MPV,其他企业销量均呈不同程度下降。
客车和货车产销均呈不同程度增长
9月份,商用车产销分别完成36.4万辆和36.9万辆,环比分别增长15.5%和12.3%,产量同比下降3.3%、销量同比微增0.2%。在商用车主要品种中,与上月相比,客车和货车产销均呈不同程度增长;与去年同期相比,客车产量小幅增长、销量微降,货车产量小幅下降、销量微增。
9月份,在货车细分品种中,与上月相比,四大类货车品种产销均呈不同程度增长;与去年同期相比,轻型货车产销呈不同程度增长,其他三大类货车品种产销均呈不同程度下降。在客车细分品种中,与上月相比,轻型客车产销呈不同程度增长,其他两大类客车品种产量呈不同程度增长、销量呈不同程度下降;与去年同期相比,大型客车产销呈不同程度下降,中型客车产量小幅增长、销量小幅下降,轻型客车产销小幅增长。
1-9月份,商用车产销累计完成327.9万辆和331.1万辆,同比分别增长6.1%和6.2%。在商用车主要品种中,与去年同期相比,客车和货车产销均呈小幅增长。
1-9月份,在货车主要品种中,与去年同期相比,微型货车产销呈不同程度下降,其他三大类货车品种产销均呈不同程度增长。在客车主要品种中,与去年同期相比,大型客车产销小幅下降,其他两大类客车品种产销小幅增长。
新能源汽车新车销量达到汽车新车总销量的61.6%
9月份,新能源汽车产销分别完成181.4万辆和182.3万辆,环比分别增长9.7%和10.9%,同比分别增长12.2%和13.6%,新能源汽车新车销量达到汽车新车总销量的61.6%。在新能源汽车主要品种中,与上月相比,燃料电池汽车产量两位数增长、销量两位数下降,其他两大类新能源汽车品种产销均呈不同程度增长;与去年同期相比,纯电动汽车产销两位数增长,插电式混合动力汽车产量微降、销量微增,燃料电池汽车产销大幅下降。
1-9月份,新能源汽车产销累计完成1248.3万辆和1247.2万辆,同比分别增长11%和11.1%,新能源汽车新车销量达到汽车新车总销量的53.6%。在新能源汽车主要品种中,与去年同期相比,纯电动汽车产销呈10%以上增长,插电式混合动力汽车产量小幅增长、销量微降,燃料电池汽车产销明显下降。
9月份,新能源汽车国内销量125.2万辆,环比增长12%,同比下降9.4%。其中,新能源乘用车国内销量114.2万辆,环比增长12.5%,同比下降12.1%;新能源商用车国内销量11万辆,环比增长6.9%,同比增长32.6%。
1-9月份,新能源汽车国内销量846.6万辆,同比下降10.6%。其中,新能源乘用车国内销量766.7万辆,同比下降13.9%;新能源商用车国内销量80万辆,同比增长41.3%。
重点企业(集团)中吉利控股和奇瑞控股销量增长
1-9月份,汽车销量排名前十位的企业(集团)共销售1965.7万辆,占汽车销售总量的84.5%。在汽车销量排名前十位企业中,与去年同期相比,吉利控股和奇瑞控股销量呈不同程度增长,其他企业销量均呈不同程度下降。
汽车出口同比大幅增长
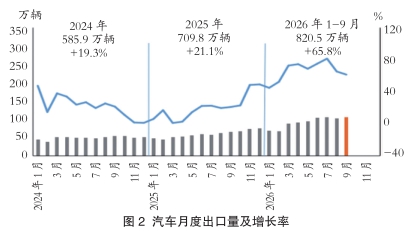
9月份,汽车出口105.3万辆,环比增长4.2%,同比增长61.4%。
1-9月份,汽车出口820.5万辆,同比增长65.8%。
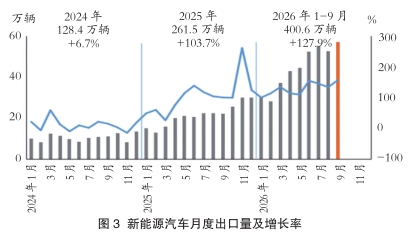
9月份,新能源汽车出口57.1万辆,环比增长8.6%,同比增长1.6倍。其中,新能源乘用车出口55.6万辆,环比增长8%,同比增长1.6倍;新能源商用车出口1.5万辆,环比增长34.8%,同比增长1.8倍。
1-9月份,新能源汽车出口400.6万辆,同比增长1.3倍。其中,新能源乘用车出口391.3万辆,同比增长1.3倍;新能源商用车出口9.3万辆,同比增长45.5%。
据中国汽车工业协会整理的海关总署数据显示,2026年8月份,汽车进口2.2万辆,环比下降48%,同比下降50.1%;出口104.7万辆,环比下降4.2%,同比增长37.2%。
2026年1-8月份,汽车进口26.7万辆,同比下降16.5%;出口744.6万辆,同比增长51.1%。(中国汽车工业协会)

- 相关新闻
