
说明
冶金工业信息标准研究院(CMISI)市场研究团队定期跟踪国内重点冶金产品产量、钢材库存及成交量、钢材及原料市场价格、钢材进出口及铁矿石进口情况,每周形成钢铁市场快评。
内容概览
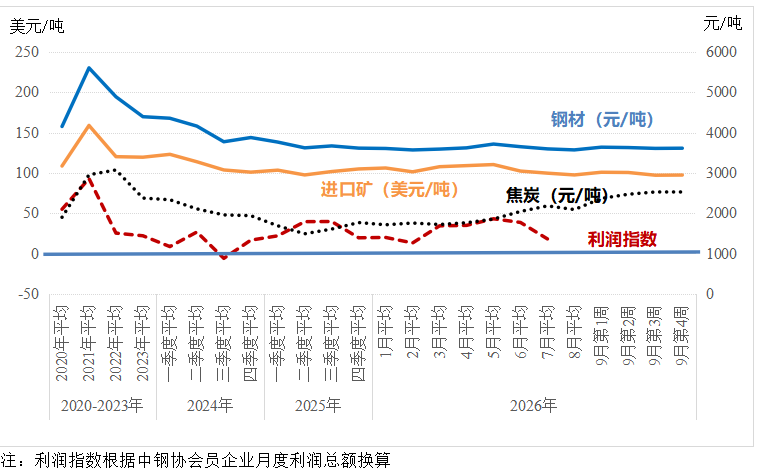
近期,旺季需求不及预期,钢材价格反弹空间受限。同时,成本高位压缩钢厂利润,钢企亏损面扩大,部分中小钢厂主动检修减产,钢铁供应小幅回落,钢材市场延续供需双弱格局。此外,双节临近,节前备货启动叠加供给小幅回落,钢材库存延续去化。原燃料方面,双焦预计偏弱运行,成本支撑边际松动。中秋过后、国庆之前,仅有3个交易日,综合考虑时间限制、供需、库存等相关因素,预计本周钢材价格继续窄幅震荡运行。
钢铁产量
据中钢协统计,2026年9月中旬,重点统计钢铁企业平均日产粗钢192.2万吨,环比-0.10%;生铁177.0万吨,环比-1.4%;钢材185.5万吨,环比+3.4%。据此估算,全国日产粗钢241万吨、环比+0.1%,生铁215万吨、环比-1.4%,钢材374万吨、环比+1.7%。
成交与库存
上周(2026年9月第4周,9月20日—24日,下同)建筑钢材周度日均成交量指数为41.70,较前一周增加1.26,环比+3.12%,同比-5.83%。近期建筑钢期货市场呈现低位震荡、小幅回升的走势,但总体波动较为有限。库存方面,钢材社会库存和钢厂库存均小幅下降,五大品种钢社会库存1099.16万吨,环比-4.11%,同比+0.91%;钢厂库存382.81万吨,环比-2.21%,同比-9.16%。预计本周钢材成交量小幅增长,钢材库存小幅下降。
原燃料价格
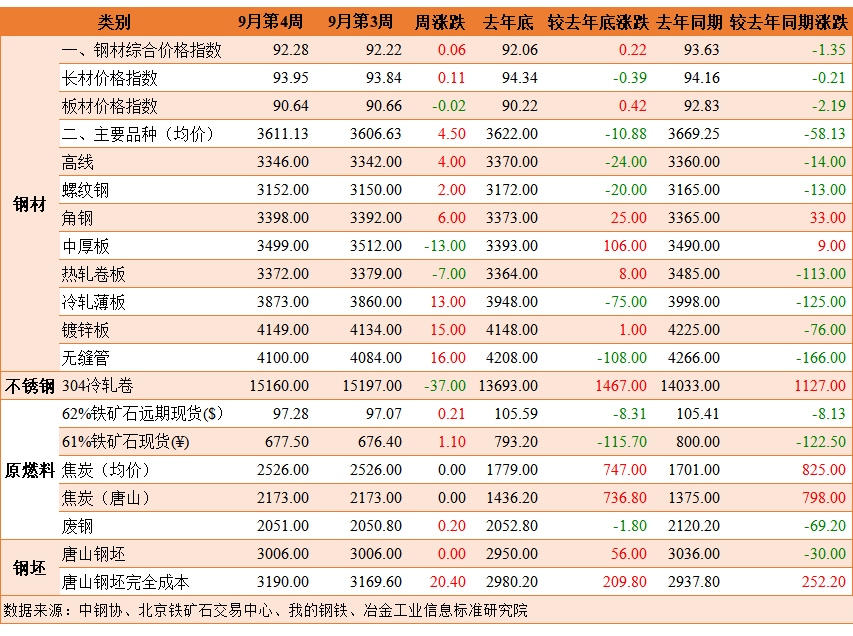
焦炭,上周一级冶金焦出厂均价每吨2526.0元,环比持平,同比+48.50%。近期,焦煤供应紧张格局缓解,煤价持续下跌,焦炭成本支撑减弱。当前钢厂对焦炭刚需下降,市场提降声音已现。预计本周焦炭价格偏弱运行。铁矿石,上周62%澳洲粉矿远期价格每吨97.28美元,环比+0.22%、同比-7.71%。近期,全球铁矿石发运量窄幅波动,国内到港量增加,港口铁矿石库存环比累库,日均铁水产量环比下降。综合考虑供需和库存等因素,预计本周铁矿石价格窄幅震荡运行。废钢,上周国内45个城市6mm以上废钢价格每吨2051.0元,环比+0.01%,同比-3.26%。国际方面,鹿特丹环比+0.74%,土耳其环比+1.31%,北美废钢价格持平。综合考虑废钢市场供需、废钢性价比、钢材市场等因素,预计本周废钢价格窄幅波动。
钢材价格
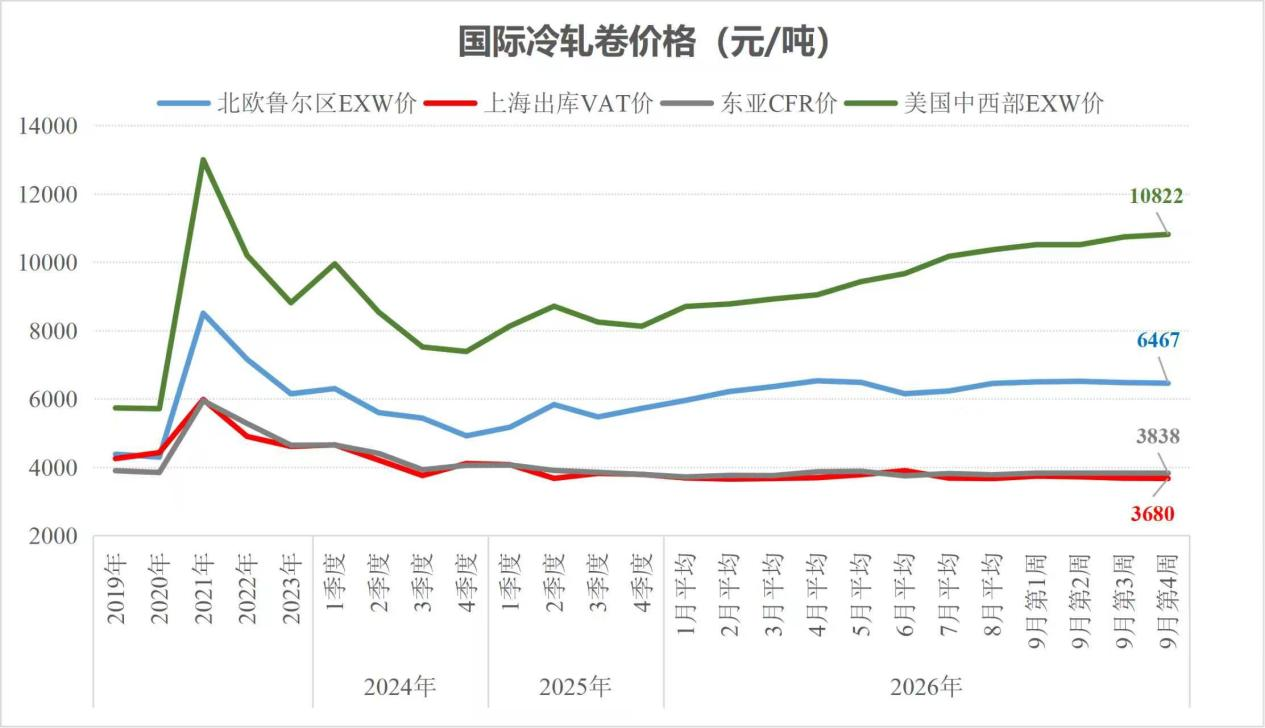
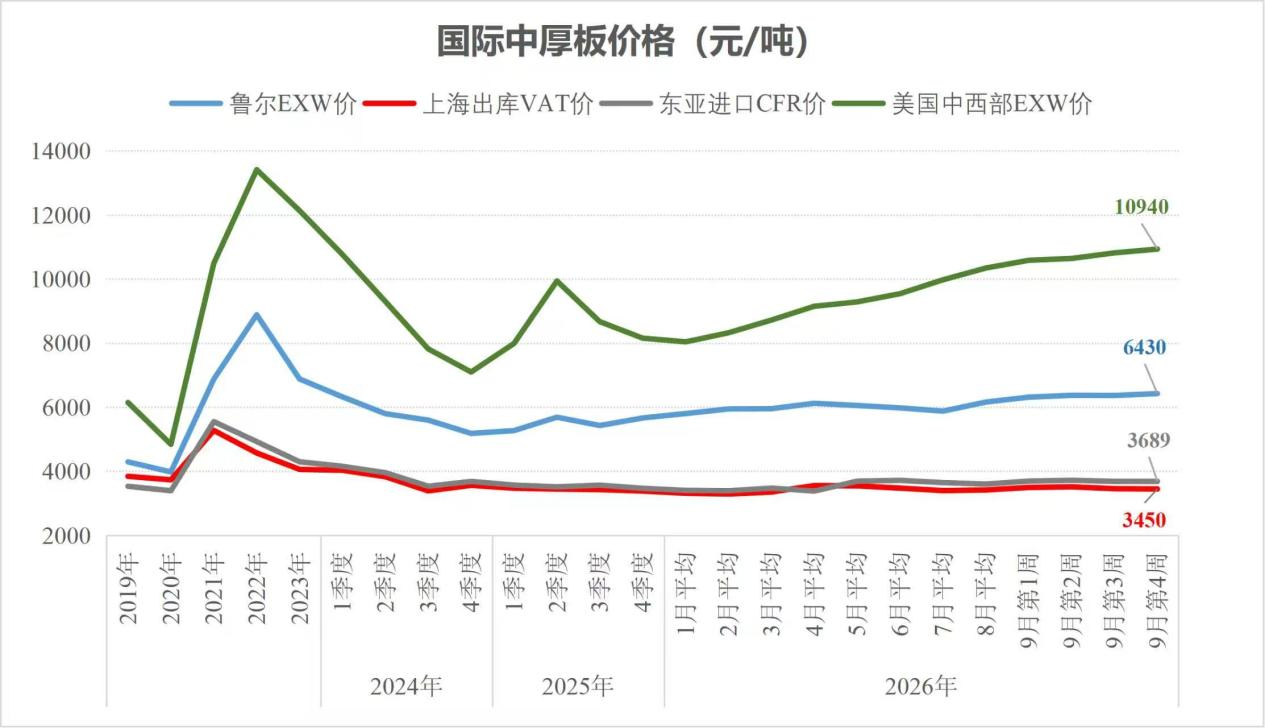
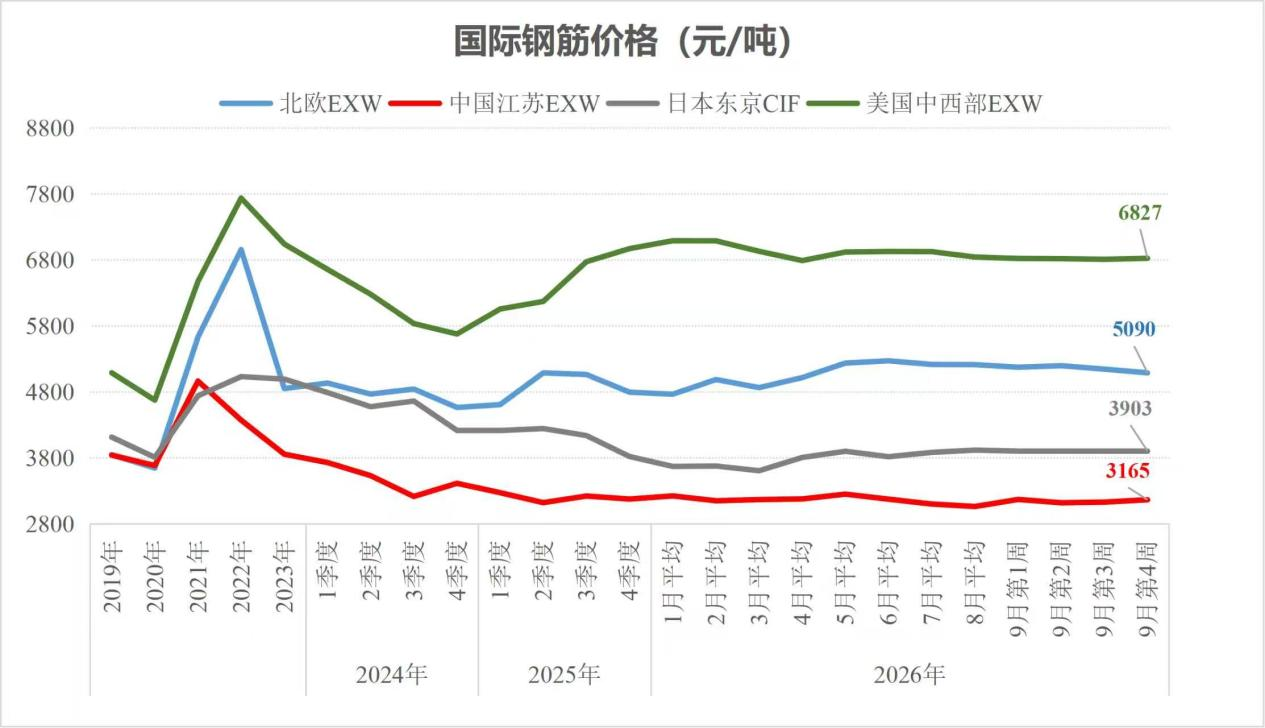
上周钢材价格小幅上涨。据中钢协统计结果,八大品种钢材吨钢均价3611.1元,环比+0.12%,同比-1.58%。其中中厚板和热轧卷板周度均价分别环比下降0.37%和0.21%,其他主要钢材品种周度均价均为环比上涨,涨幅在0.4%以内。临近双节,市场迎来节前补库需求集中释放,但总体市场交投仍然平淡,供需双弱格局未变,短期内钢价缺乏大幅上涨动力。综合考虑各种因素,预计本周钢材价格窄幅震荡运行。
免责声明:
本快评摘自CMISI市场周报。CMISI力求报告信息准确、及时和客观,但不对报告数据做任何承诺。读者据此报告做出的任何决策与CMISI无关。
1 | |
2 | |
3 |
● 内容来源:冶金工业信息标准研究院
● 版权说明:版权归原作者所有,如有侵权请联系删除;文章内容属作者个人观点,不代表本院观点和立场。转载请注明来源;文章内容如有偏颇,敬请各位指正;如标错来源,请跟我们联系。
欢迎与冶金工业信息标准研究院合作,电话 18810506859(微信同号)

