
说明
冶金工业信息标准研究院(CMISI)市场研究团队定期跟踪国内重点冶金产品产量、钢材库存及成交量、钢材及原料市场价格、钢材进出口及铁矿石进口情况,每周形成钢铁市场快评。
内容概览
国家统计局数据显示,1—9月份,房地产开发投资同比下降20.6%,新开工面积同比下降24.9%;基础设施投资、制造业投资同比分别下降4.2%、2.1%。上周,钢材市场整体偏弱运行,终端需求持续低迷,下游多维持刚需采购;叠加黑色系期货震荡下跌,市场情绪偏弱,现货交投氛围清淡。供应端小幅收缩,供需基本面维持偏弱格局。原燃料价格窄幅波动,仍具备一定支撑韧性。当前市场多空博弈交织,弱需求压制钢价上行空间,综合考虑相关因素,预计本周钢材价格震荡偏弱运行。
钢铁产量
据国家统计局数据,2026年1—9月份,全国生铁、粗钢、钢材累计产量分别为62844.3万吨、72477.2万吨和106709.5万吨,同比分别增长-3.0%、-2.9%和-2.0%。1—9月份,钢筋、线材(盘条)、冷轧薄板、中厚宽钢带、焊接钢管产量分别为12653.3万吨、9257.0万吨、3886.2万吨、16183.1万吨、4552.0万吨,同比分别增长-12.0%、-8.2%、+7.1%、-4.8%、+4.7%。
成交与库存
上周(2026年10月第3周,10月19日—23日,下同)建筑钢材周度日均成交量指数为37.78,较前一周下降0.20,环比-0.53%,同比-11.81%。近期建筑钢期货市场偏弱震荡,终端需求总体偏弱,虽有部分工地维持赶工,但持续性不足,大多保持低库存、按需采买,市场成交表现一般。库存方面,五大品种钢社会库存1061.69万吨,环比-2.13%,同比-3.46%;钢厂库存386.06万吨,环比-2.26%,同比-15.18%。预计本周钢材成交量低位震荡,钢材库存小幅下降。
原燃料价格
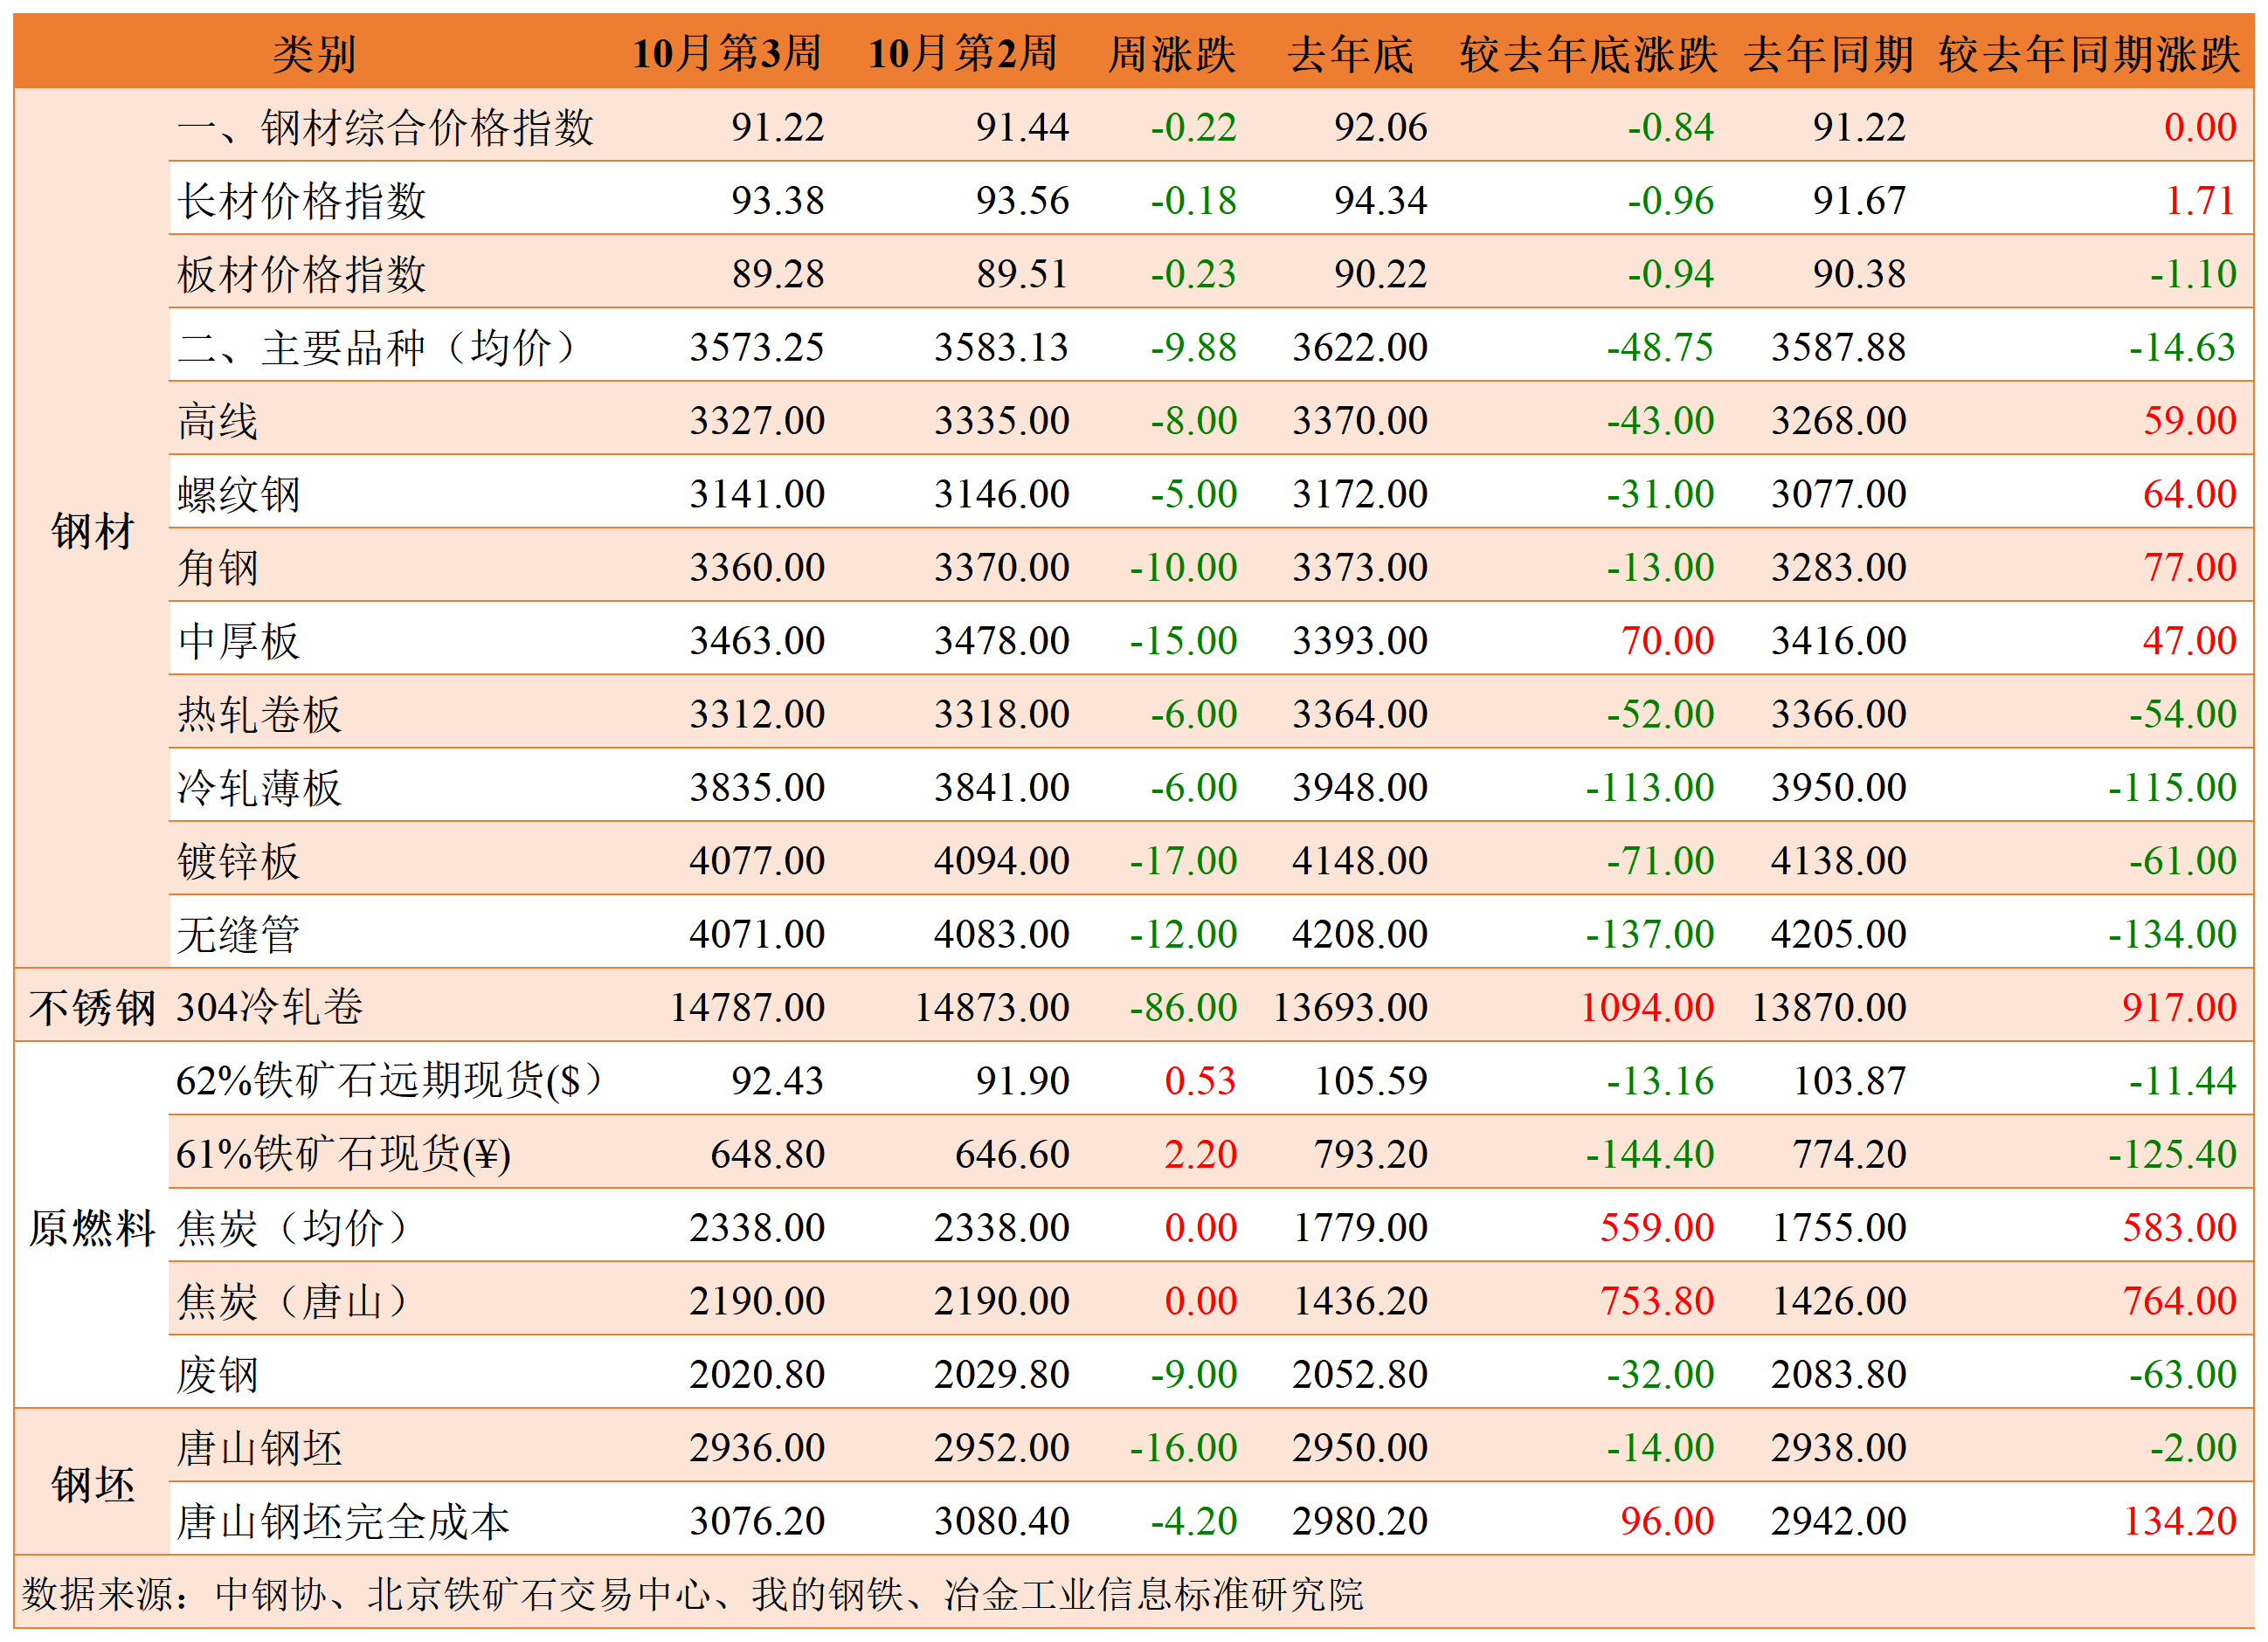
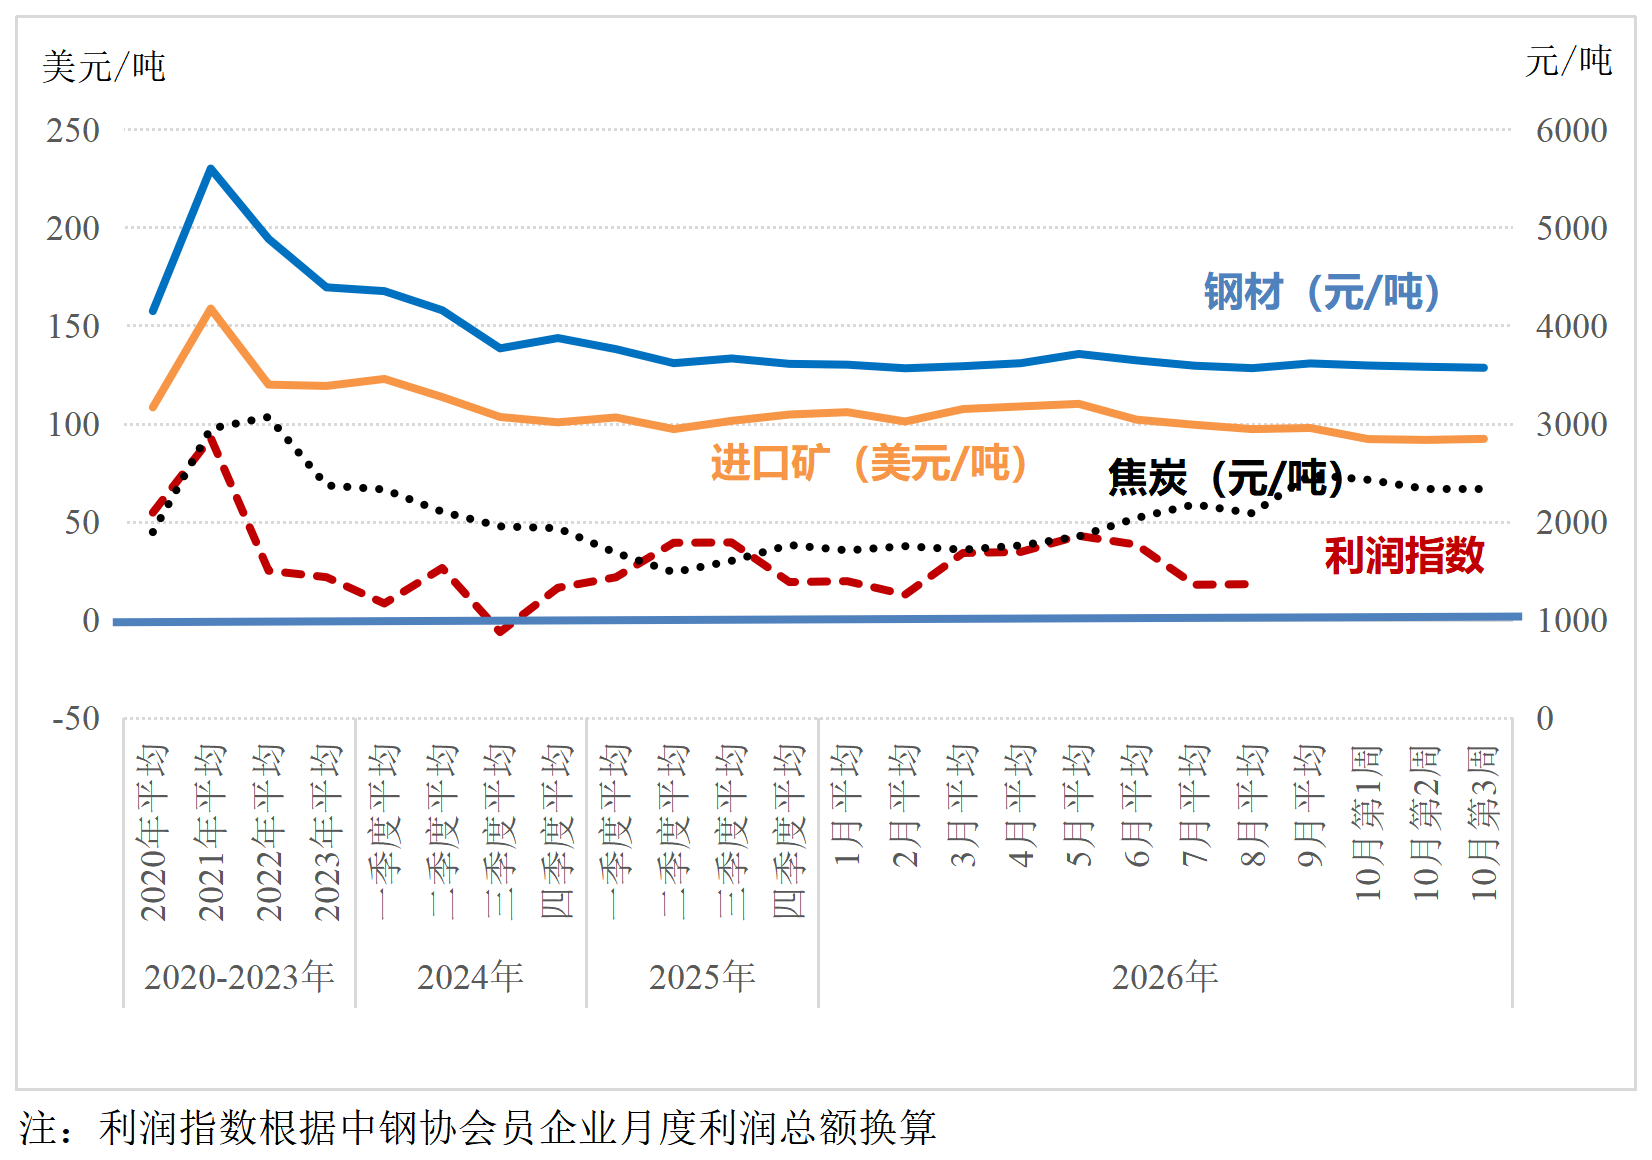
焦炭,上周一级冶金焦出厂均价每吨2338.0元,环比持平,同比+33.22%。近期,焦煤价格企稳反弹,焦炭成本支撑仍在,主流焦企计划提涨,但钢厂利润不佳,对焦炭提涨暂未回应,焦钢博弈加剧。预计本周焦炭价格暂稳运行。铁矿石,上周62%澳洲粉矿远期价格每吨92.43美元,环比+0.58%、同比-12.24%。近期,全球铁矿石发运量窄幅波动,国内到港量减少,港口铁矿石库存环比去库,日均铁水产量环比减少。综合考虑供需和库存等因素,预计本周铁矿石价格窄幅震荡运行。废钢,上周国内45个城市6mm以上废钢价格每吨2020.8元,环比-0.44%,同比-3.02%。国际方面,鹿特丹环比-0.26%,土耳其环比+0.15%,北美废钢价格环比持平。综合考虑废钢市场供需、废钢性价比、钢材市场等因素,预计本周废钢价格窄幅震荡。
钢材价格
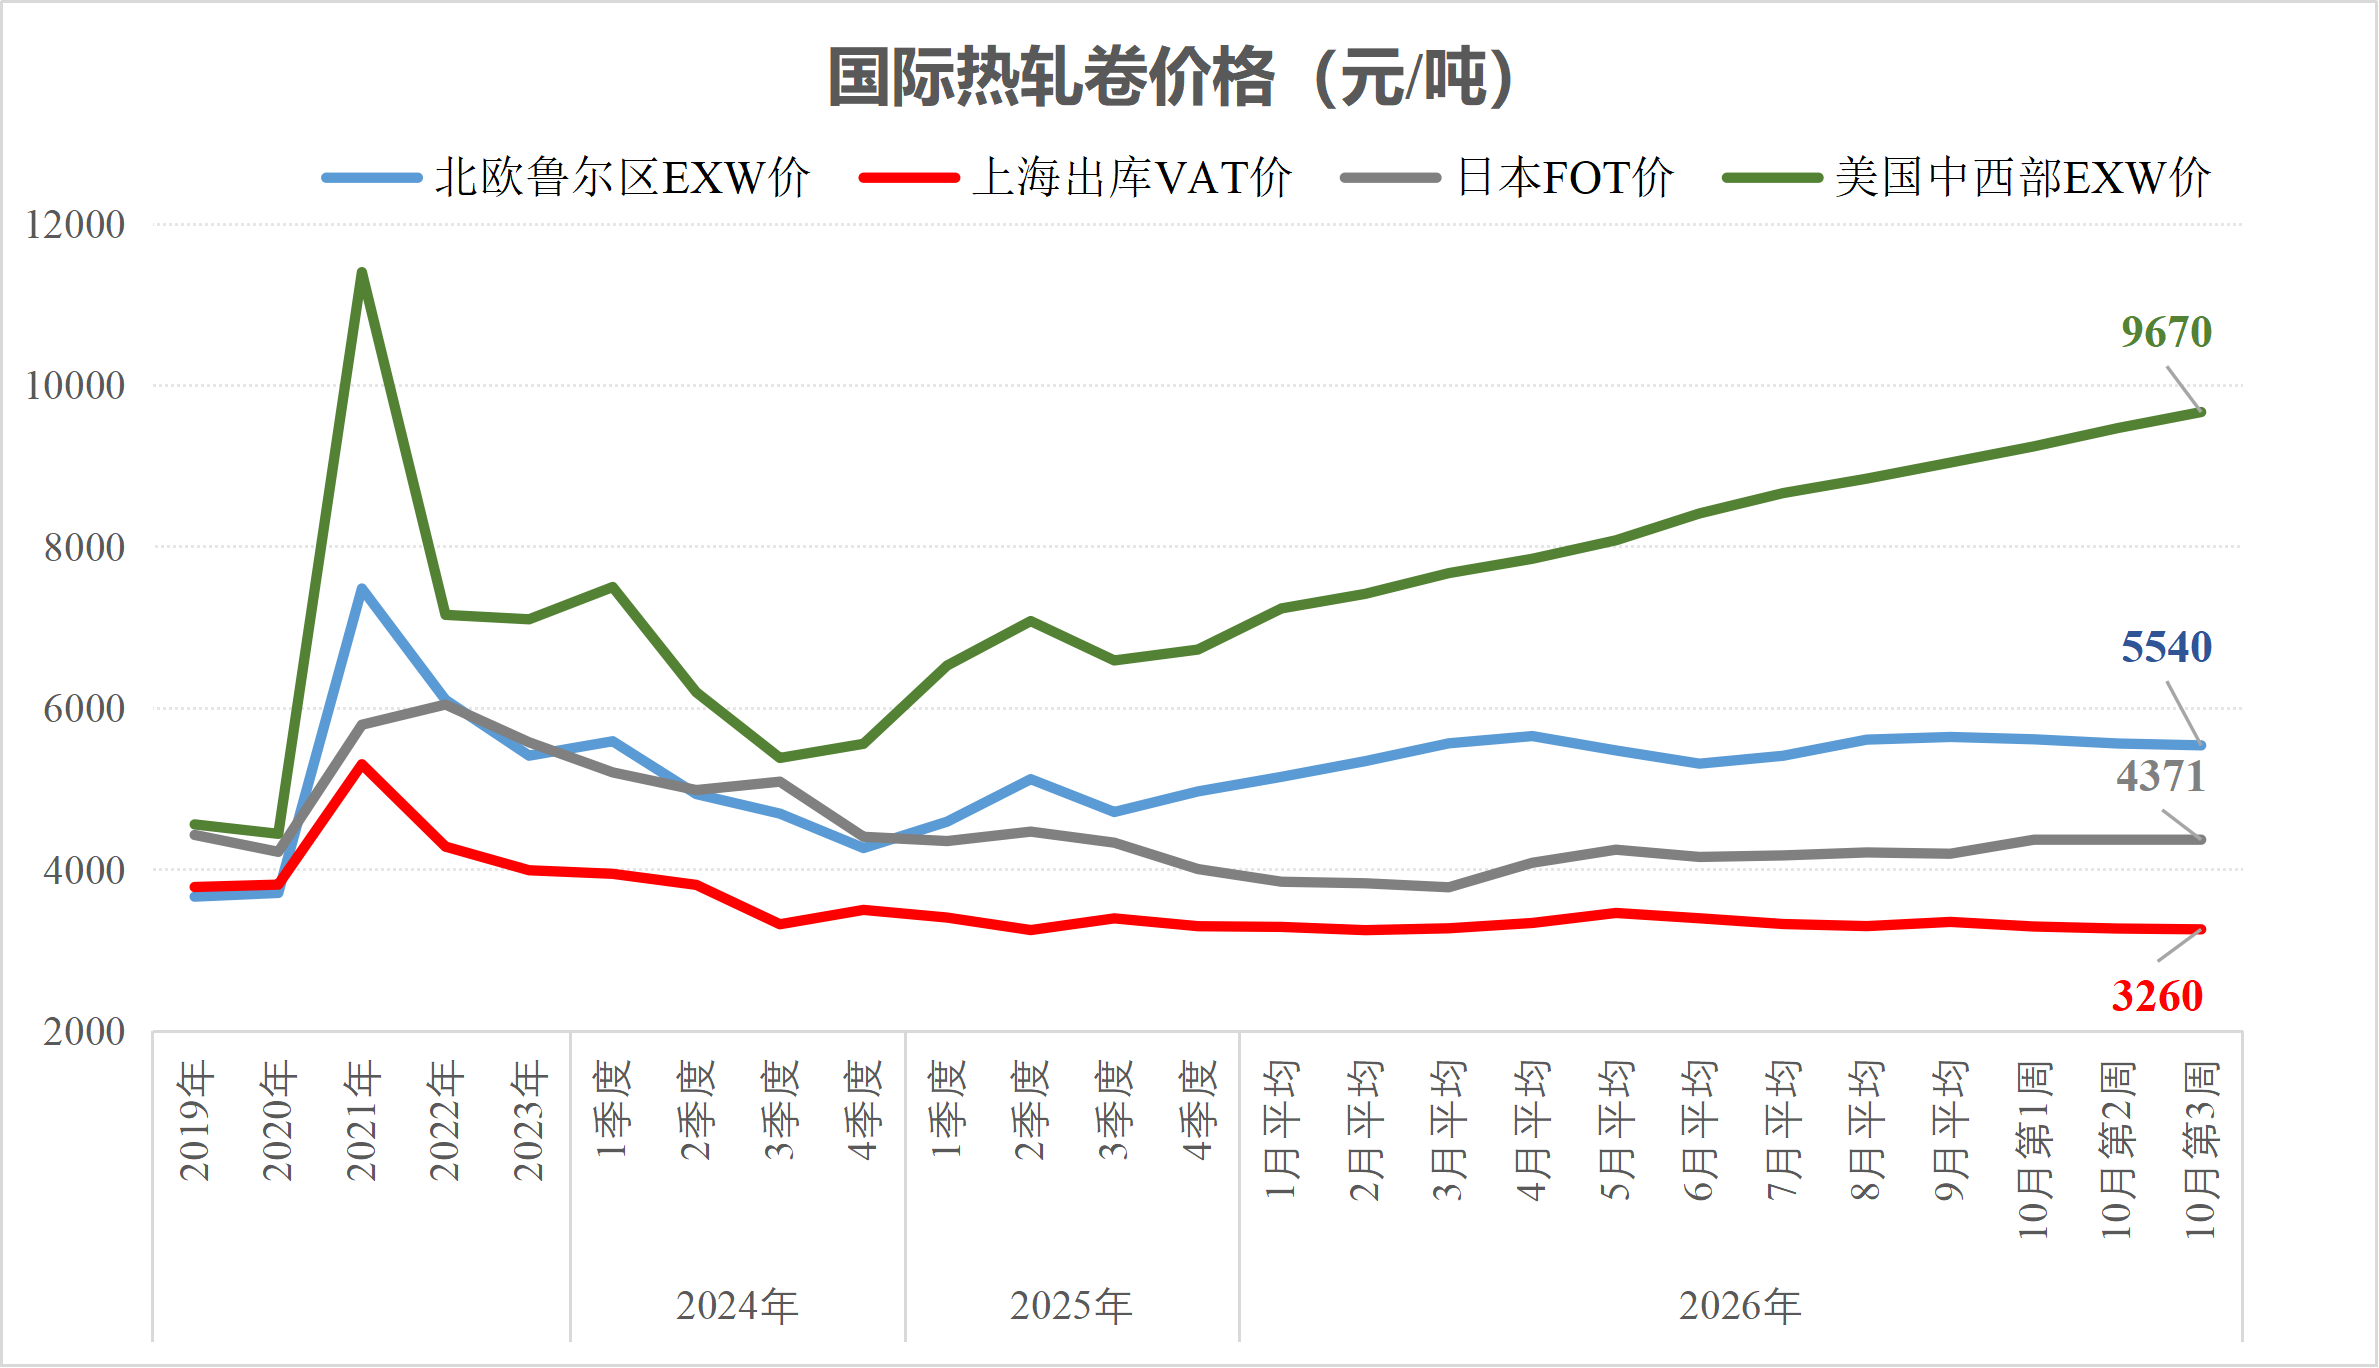
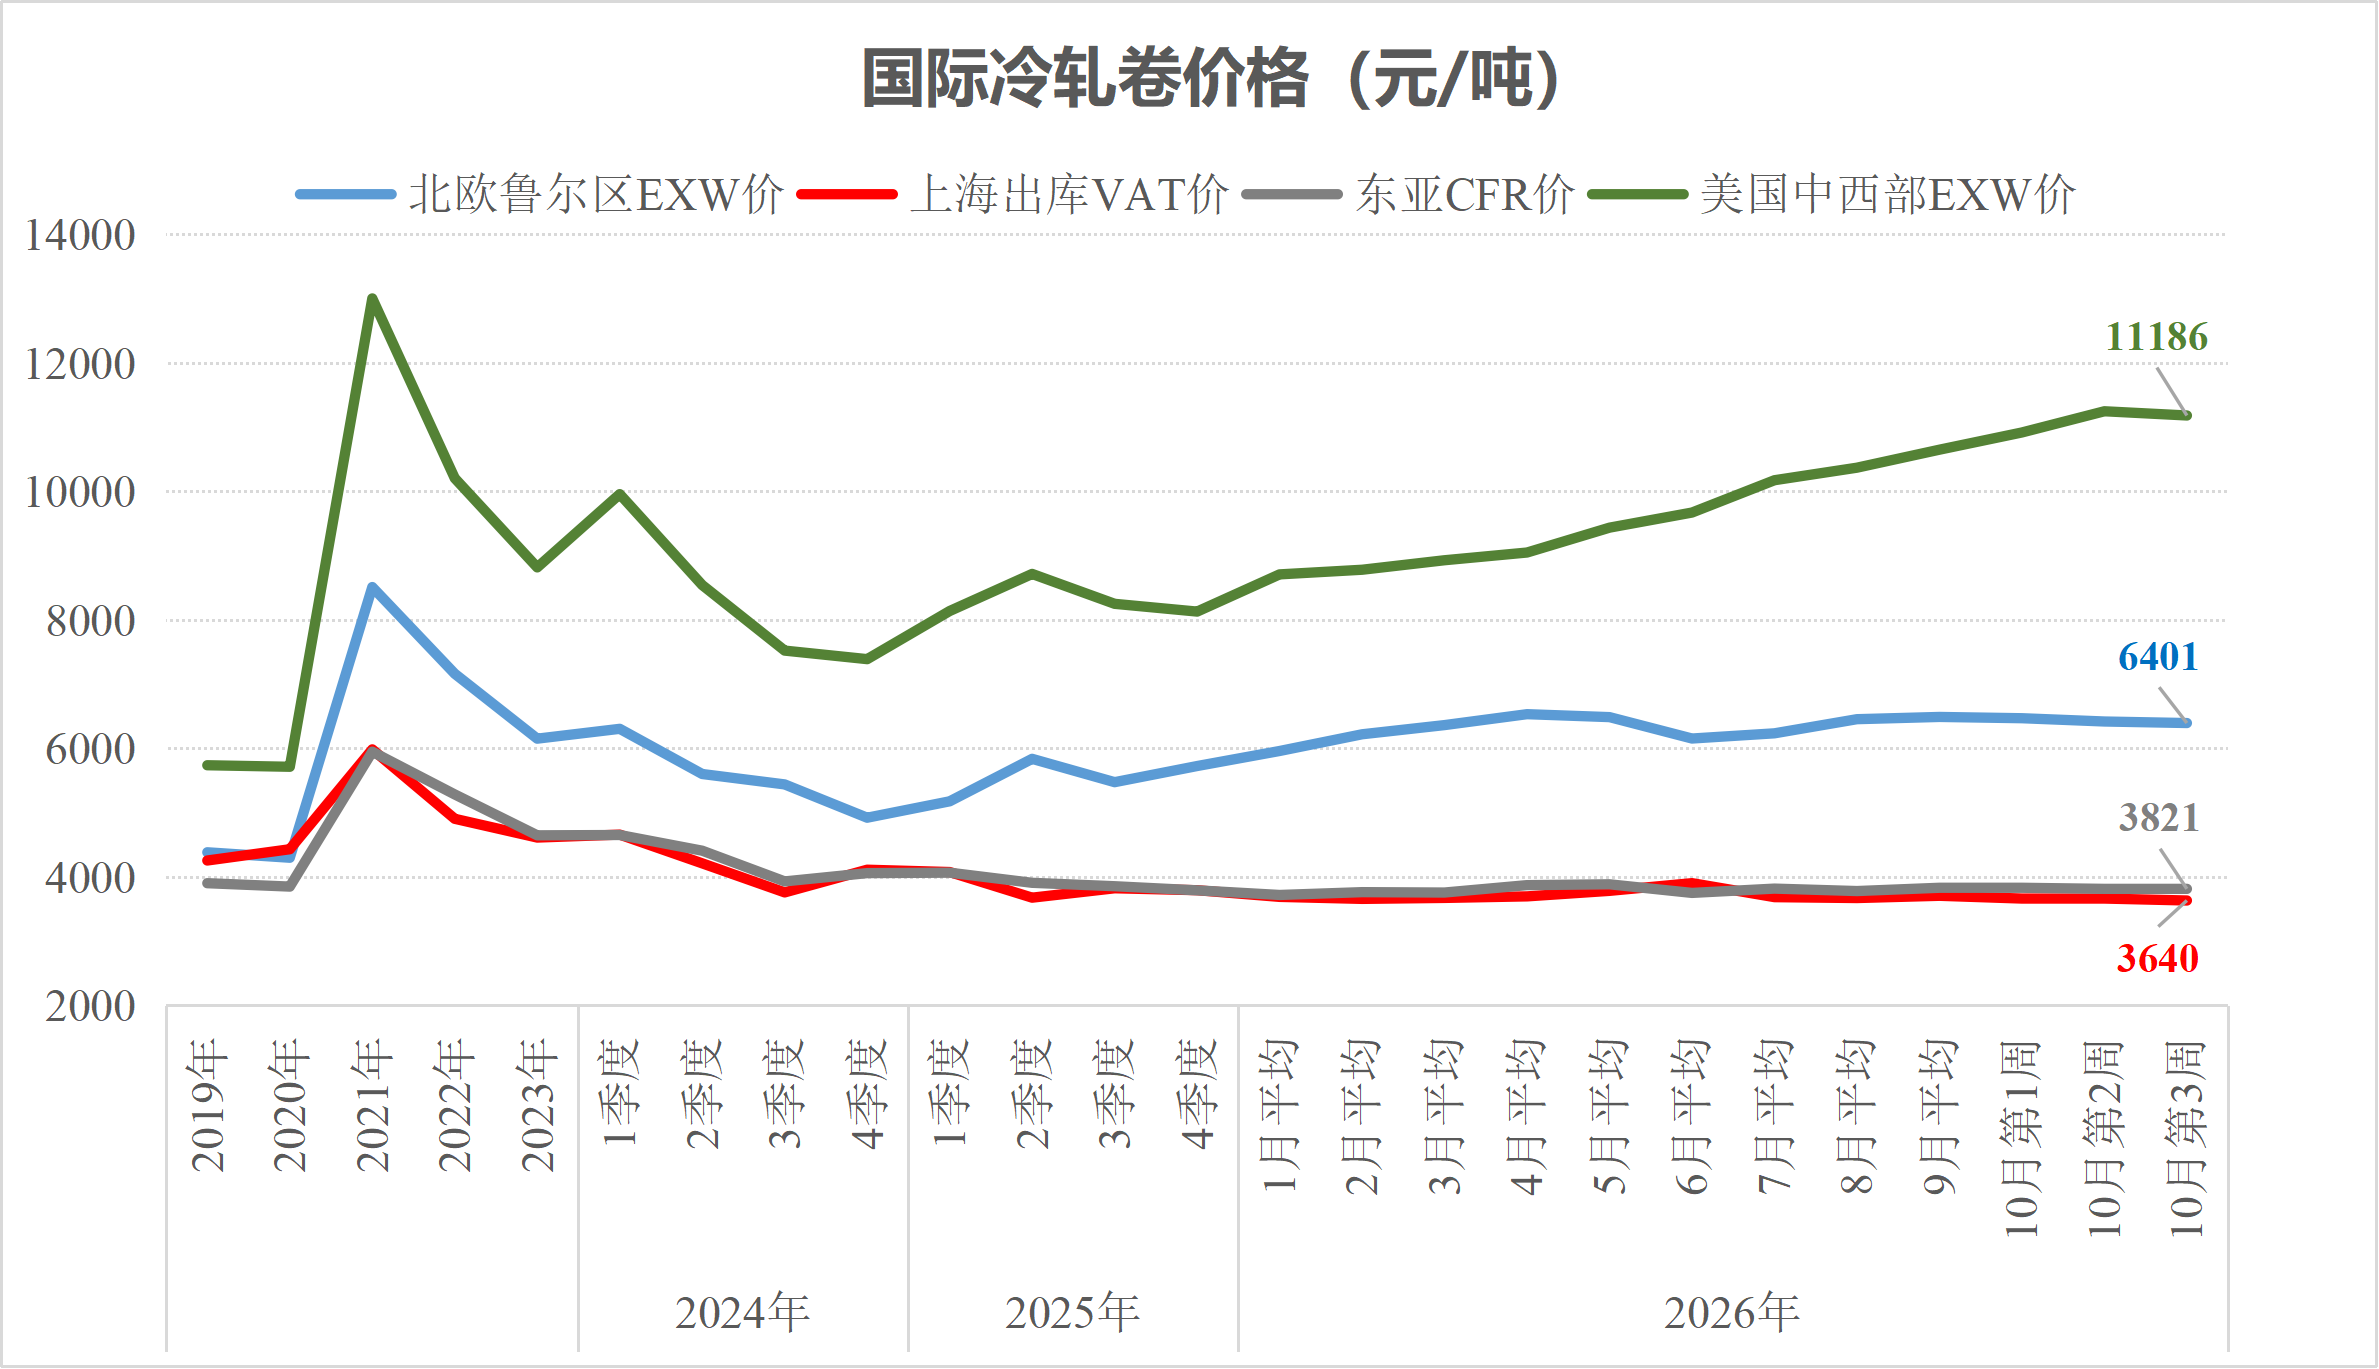
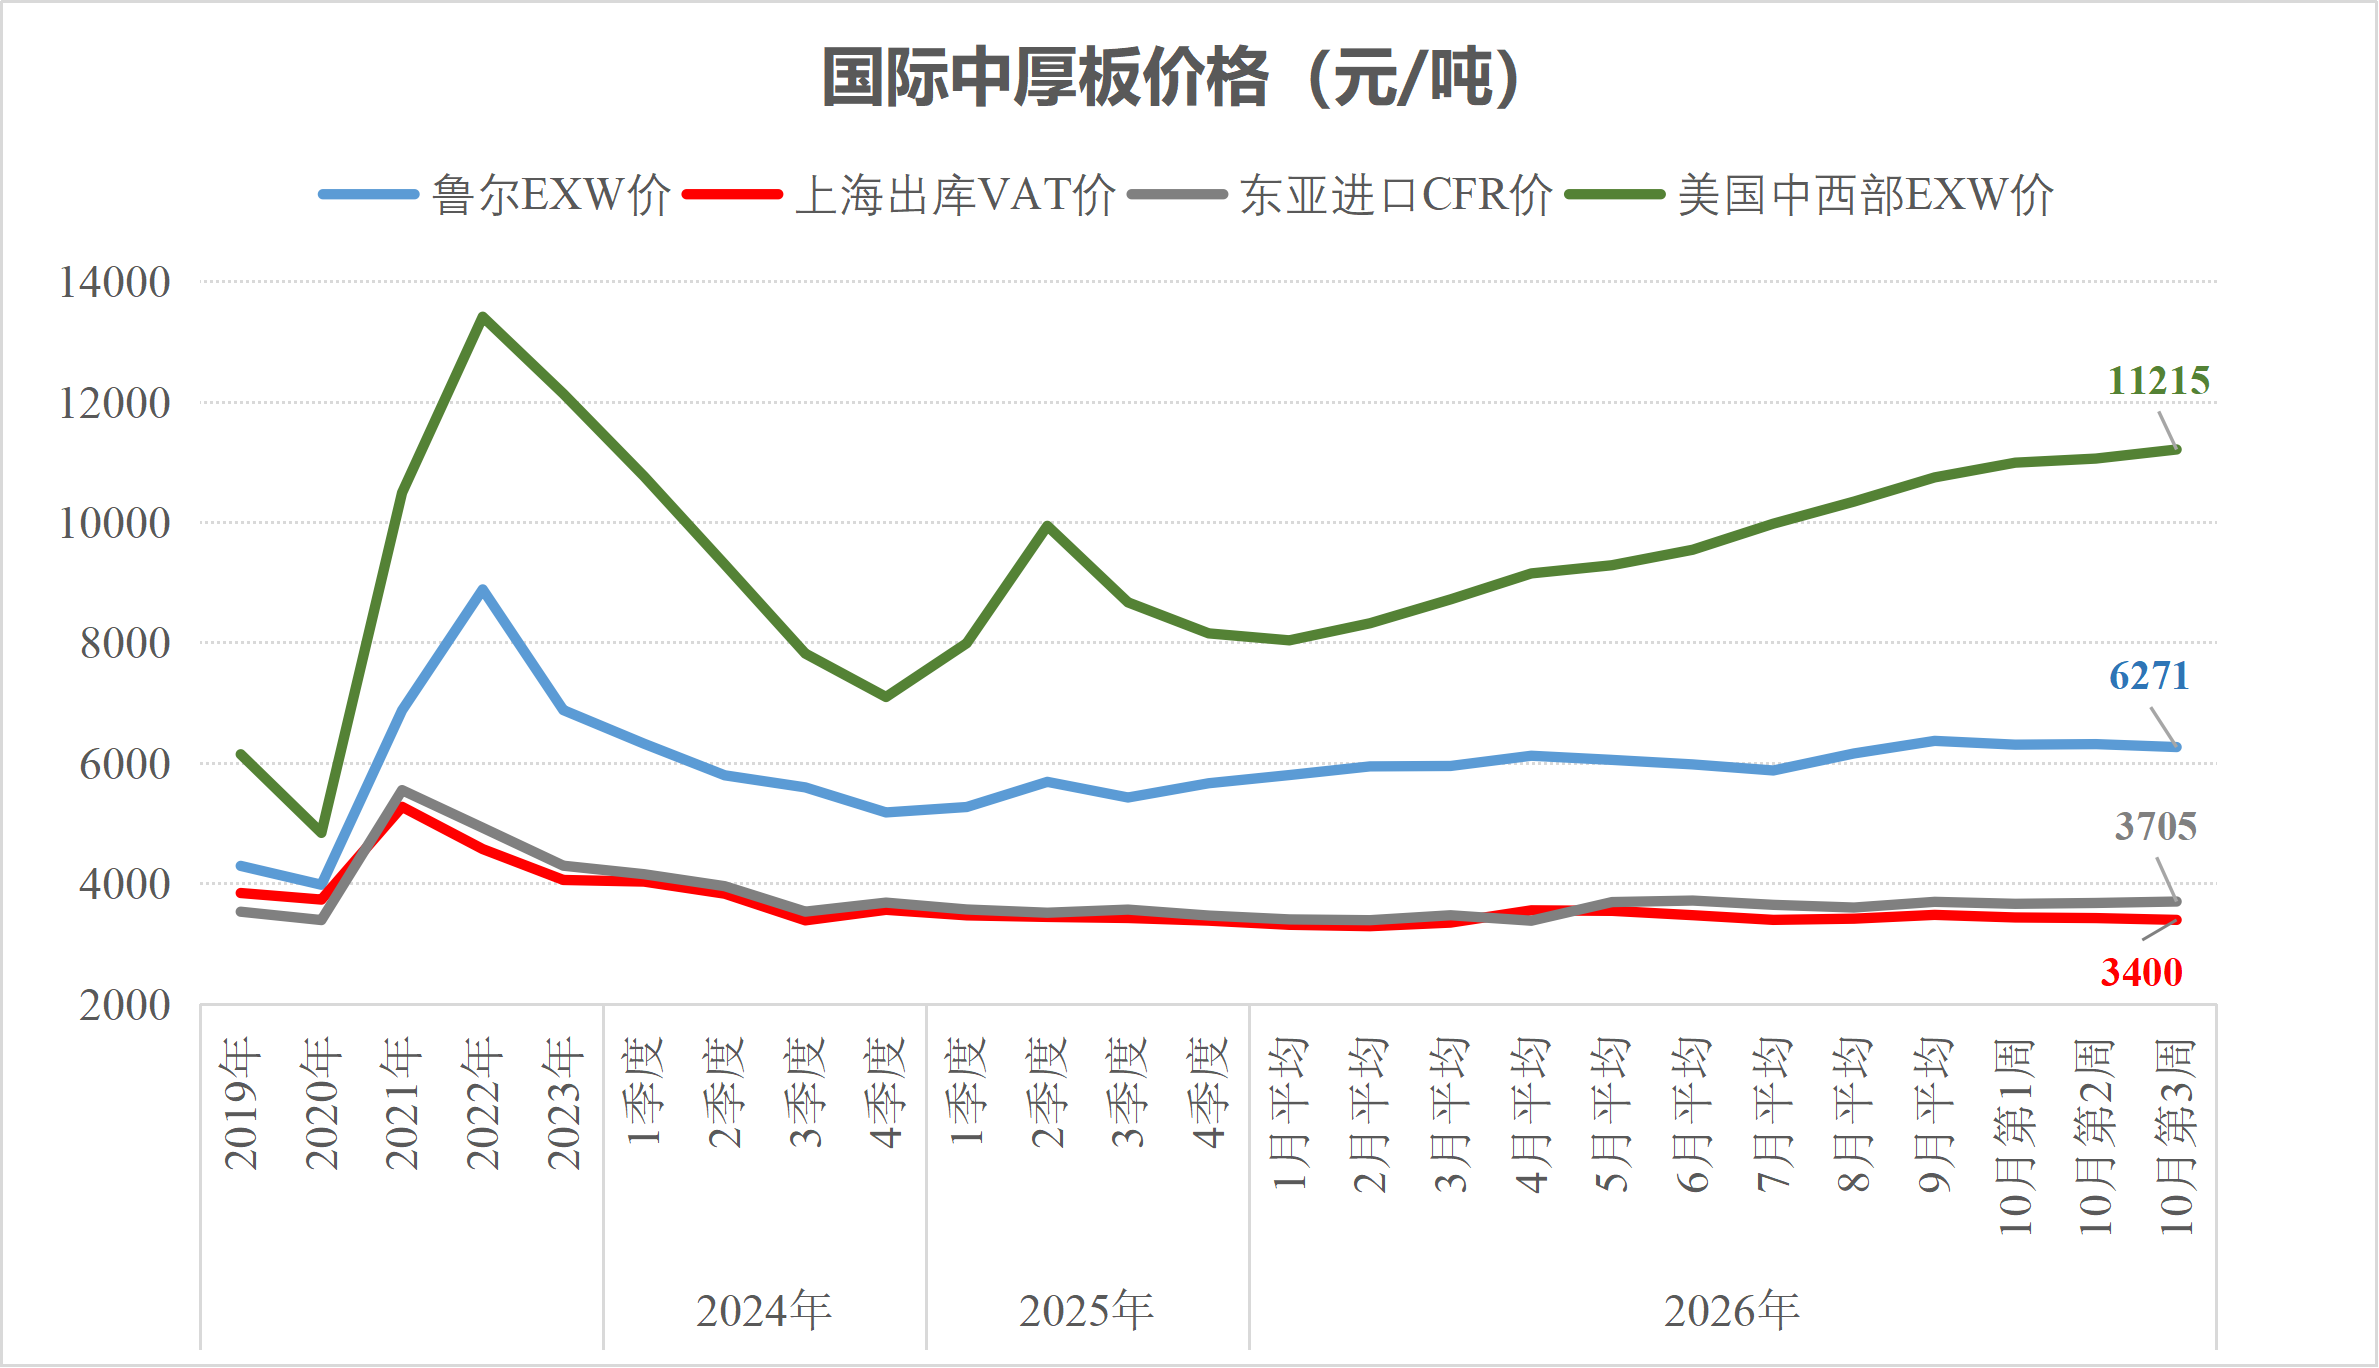
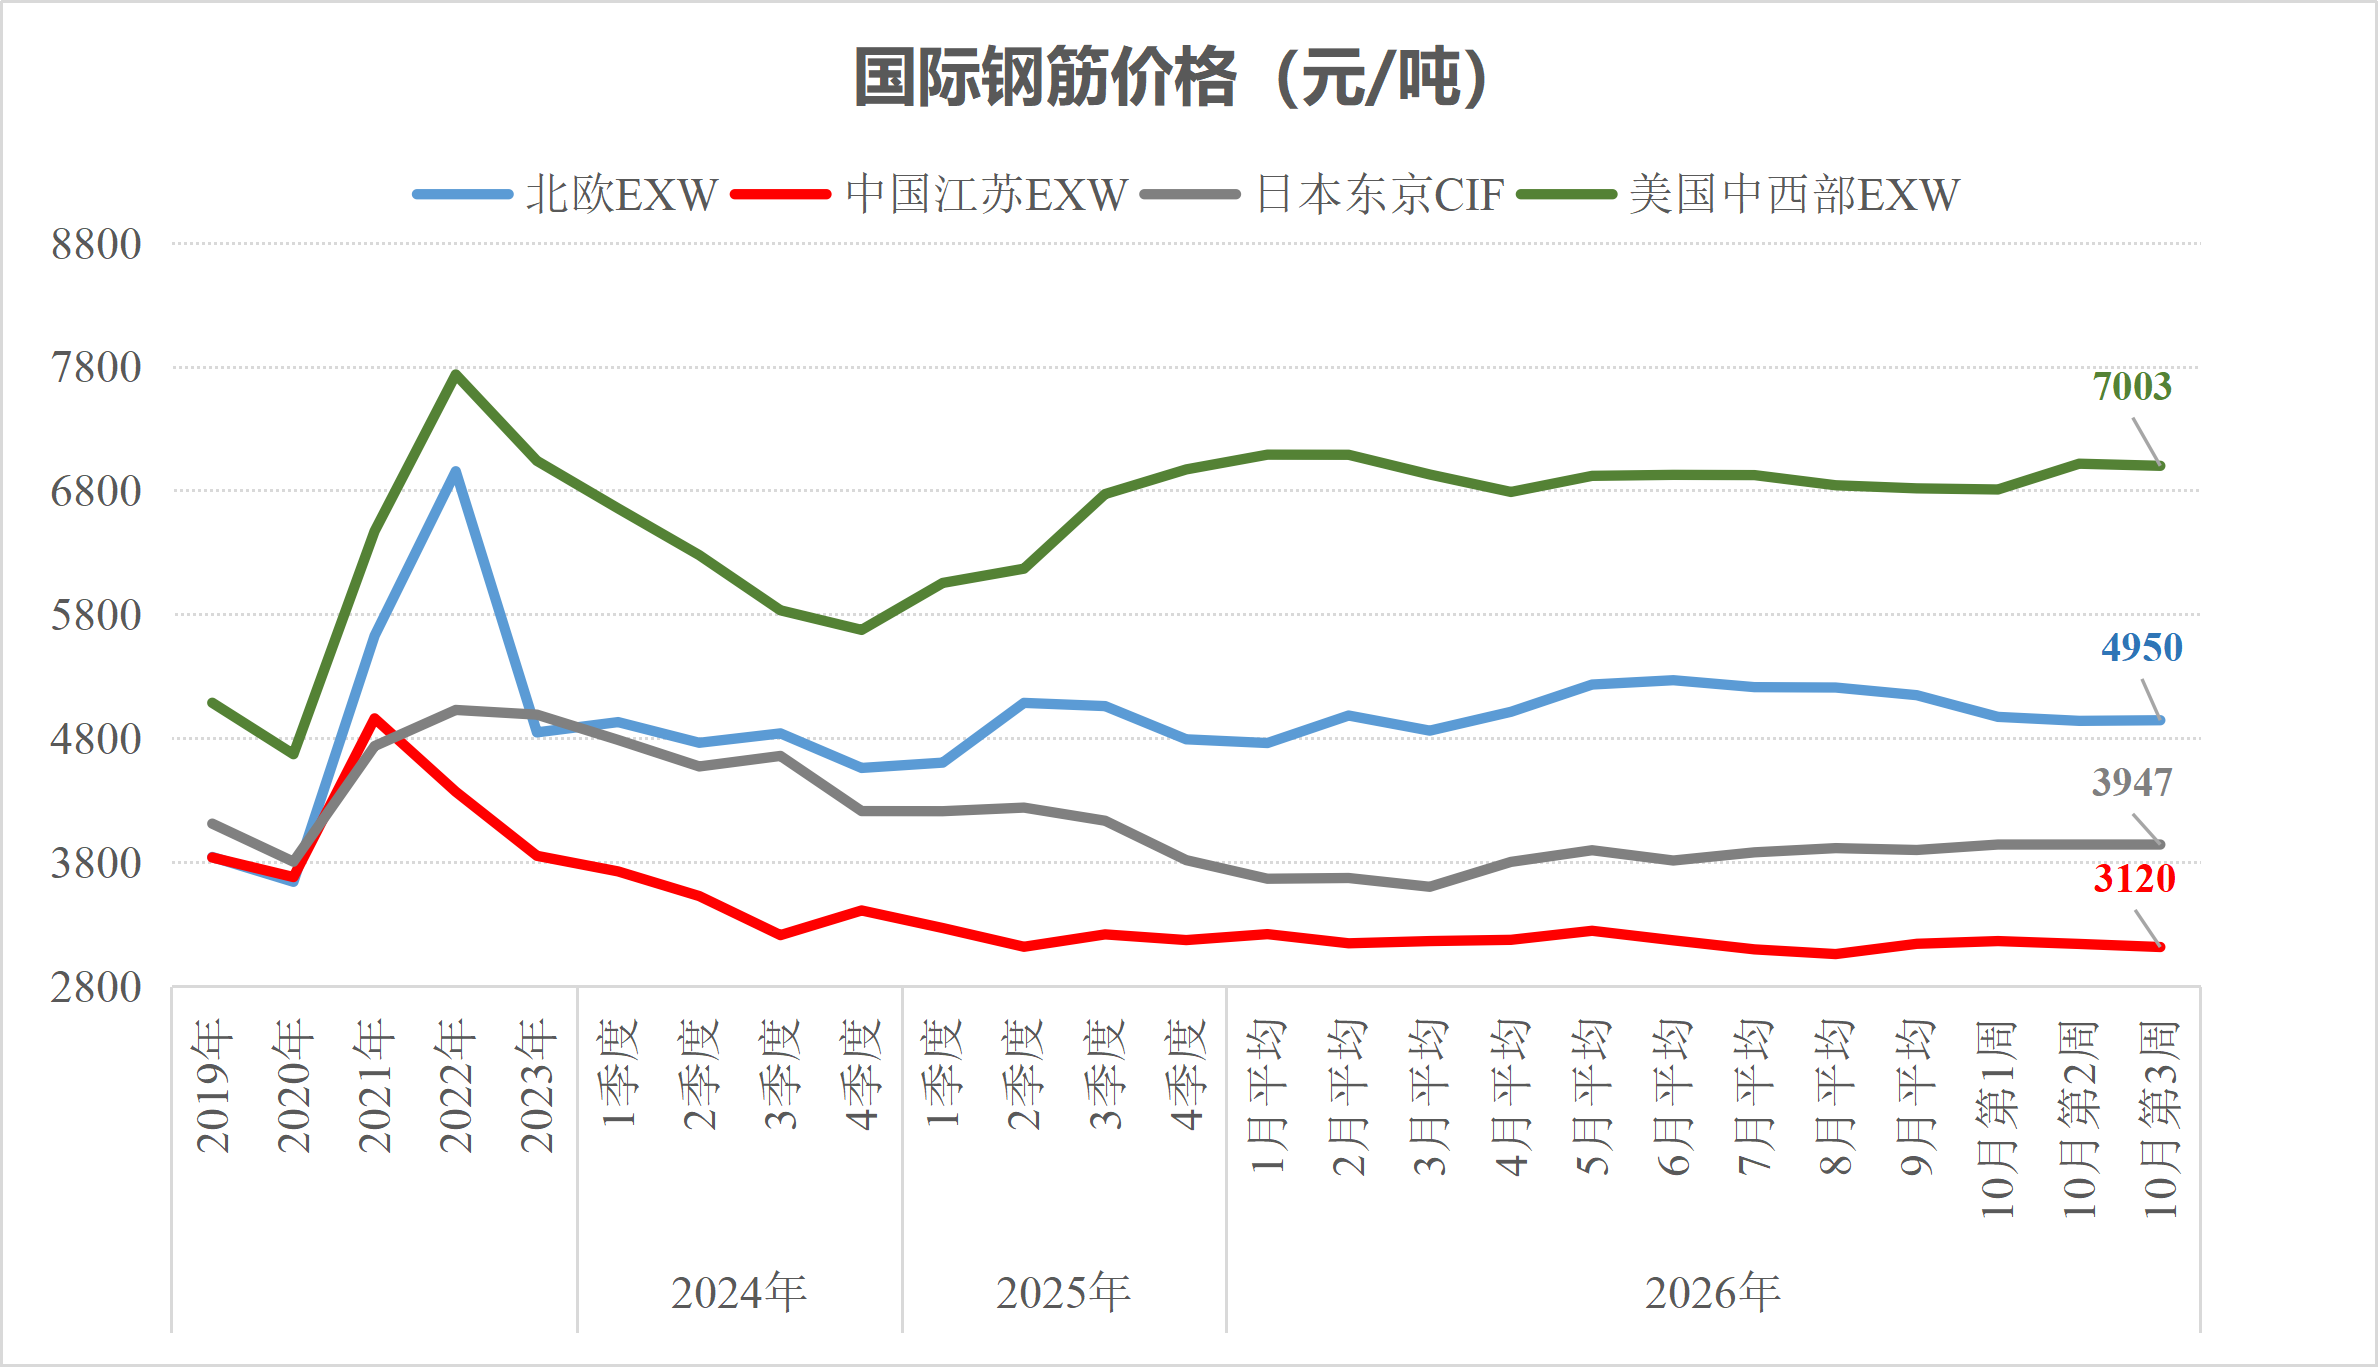
上周钢材价格小幅下降。据中钢协数据,八大品种钢材吨钢均价3573.3元,环比-0.28%,同比-0.41%。其中中厚板和镀锌板周度均价环比分别下降0.43%和0.42%,其他主要钢材品种周度均价环比降幅在0.3%以内。随着“银十”步入尾声,北方地区气温走低,户外施工逐步受限,终端需求进一步走弱,市场成交逐渐回落,库存去化节奏放缓。综合考虑相关因素,预计本周钢材价格震荡偏弱运行。
免责声明: 本快评摘自CMISI市场周报。CMISI力求报告信息准确、及时和客观,但不对报告数据做任何承诺。读者据此报告做出的任何决策与CMISI无关。
1 | |
2 | |
3 | 河北省工信厅公开征求《河北省特色产业集群发展“十五五”规划》意见 |
内容来源:冶金工业信息标准研究院
● 版权说明:版权归原作者所有,如有侵权请联系删除;文章内容属作者个人观点,不代表本院观点和立场。转载请注明来源;文章内容如有偏颇,敬请各位指正;如标错来源,请跟我们联系。
欢迎与冶金工业信息标准研究院合作,电话 18810506859(微信同号)

